16 octobre 2026

Lorsqu’une collectivité territoriale engage des dépenses d’investissement pour ses activités administratives, elle acquitte de la TVA sur les factures de ses fournisseurs et prestataires. Cette TVA est encaissée en amont par l’État. Contrairement à un acteur économique, la collectivité ne collecte aucune TVA en aval puisqu’elle ne perçoit aucun prix. Elle ne bénéficie donc pas du droit à déduction qui lui aurait permis de récupérer la TVA qu’elle a supportée en amont.
Le fonds de compensation de la TVA (FCTVA) permet de rétablir une certaine équité par rapport au régime de déduction. Mais ce régime s’en éloigne sensiblement dans la mesure où il s’agit d’une dotation de l’État qui n’est juridiquement pas liée au mécanisme de la TVA, ce qui permet une certaine souplesse quant à la fixation de son régime.
C’est précisément de cette souplesse que l’article 35 du projet de loi de finances pour 2027 (PLF) entend user en réduisant le taux de compensation forfaitaire, actuellement de 16,404 %, à 11,404 % pour les dépenses qui ne sont pas liées à la transition écologique ou à la voirie.
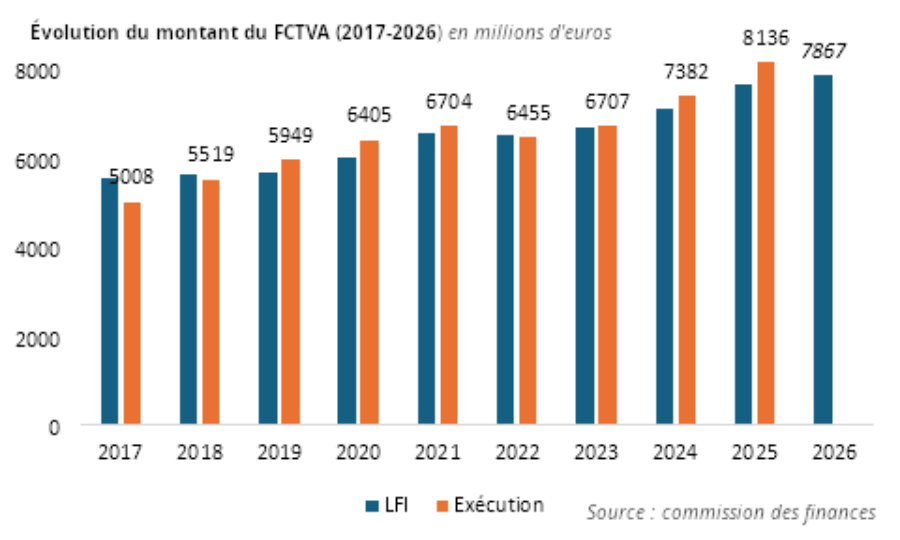
A l’origine de cette mesure se trouve un double constat : d’une part le FCTVA constitue le plus important soutien de l’État à l’investissement local ; d’autre part il est le prélèvement sur les recettes de l’État ayant connu la plus forte progression entre 2017 et 2025, avec 8,14 milliards d’euros exécutés en 2025.
Tout récemment, la Cour des comptes a rappelé qu’elle avait « déjà recommandé de réduire le FCTVA et d’accroître de manière concomitante la part des dotations d’investissement affectée au financement des investissements liés à la transition écologique. » (Cour des comptes, Observations définitives portant sur le fonds de compensation pour la taxe sur la valeur ajoutée. Exercices 2019 à 2025 , septembre 2026 ; Cour des comptes, Les finances publiques locales, fascicule 2, octobre 2024).
La réduction de 5 points du taux ne viserait toutefois pas les « dépenses liées à la transition écologique et les dépenses d’aménagement du territoire concernant la voirie ». Le texte renvoie à un arrêté pour préciser ces notions, ce qui « offre une marge de manœuvre conséquente au pouvoir réglementaire » selon les termes de M. Philippe Juvin, rapporteur général de la commission des finances (Rapport n° 3291, Tome II, volume 1, commentaire de l’article 35). Le rapporteur cite toutefois une série d’aménagements relevant de la notion de voirie et réseaux divers ainsi que des plantations. Il regrette par ailleurs que le taux de 16,404 % ne soit pas maintenu « pour les dépenses de rénovation thermique des bâtiments (administratifs, scolaires, sportifs, etc.), lesquelles sont susceptibles de s’imputer sur le compte relatif aux bâtiments publics. »
L’entrée en vigueur de la réforme suscite également une vive critique de la part du rapporteur dans la mesure où elle concernerait les dépenses éligibles faisant l’objet d’attributions versées à compter du 1er janvier 2027 : « Cela signifie qu’une dépense éligible exécutée en 2025 par une collectivité relevant du régime de versement en année n+2 se verra appliquer un taux de compensation minoré fixé à 11,404 %, contre un taux de 16,404 % au moment de la réalisation de la dépense. » Et de poursuivre : « le rapporteur général est opposé à la dimension rétroactive de la baisse du taux de compensation, qui va priver des collectivités de recettes sur lesquelles elles avaient pu fonder leurs plans de financement passés. »
Que l’on pense aux opérations d’aménagement qui s’inscrivent dans le temps long et dont l’unité de temps est désormais le mandat électoral !
Rappelons que, dans le cadre d’une concession d’aménagement, les collectivités peuvent être amenées à verser des participations financières pour les équipements publics réalisés par l’aménageur conformément à l’article L. 300-5 du code de l’urbanisme. Ces participations ouvrent de nouveau droit au FCTVA en application de l’article L. 1615-11 du CGCT dans sa rédaction issue de la loi de finances pour 2026 et sont fixées dans le traité de concession d’aménagement en considération de ce régime de compensation. Le nouveau dispositif reviendrait alors à remettre en cause l’équilibre économique d’opérations contractualisées de nombreuses années auparavant. Ceci est d’autant plus critique que les montants en jeu sont toujours très élevés. C’est le cas des groupes scolaires pour lesquels le montant moyen d’investissement par classe dépasse souvent le million d’euros hors taxes dans les métropoles.
Pour ce qui est des opérations faisant l’objet d’un projet urbain partenarial, il faut rappeler que la maîtrise d’ouvrage des équipements relève de la collectivité. Le flux financier est donc inversé : la collectivité assure la maîtrise d’ouvrage des travaux et perçoit la participation financière de l’opérateur en remplacement de la taxe d’aménagement. L’aléa lié à la réduction du taux de compensation reste le même pour la collectivité, à cette nuance près qu’elle a la faculté de réclamer le montant de la participation « toutes taxes comprises » à l’aménageur ou au constructeur ; et ce alors même qu’elle percevra le FCTVA, certes potentiellement réduit. Cette situation, dans laquelle d’aucuns verront un enrichissement sans cause, est expressément admise par la doctrine administrative : « Le montant peut s’entendre toutes taxes comprises dans la mesure où la commune ne récupère pas la TVA » (circulaire du 18 juin 2013 relative à la réforme de la fiscalité de l’aménagement). Il s’agit encore une fois d’une conséquence logique tirée du constat que le FCTVA n’est pas un mécanisme de déduction de TVA.
L’avenir de l’article 35 du PLF 2027 est encore incertain : il fait l’objet de 80 amendements dont 32 de suppression. Mais il traduit une trajectoire initiée par la Cour des comptes et l’Inspection générale des finances. Il appartient désormais aux opérateurs d’anticiper cette instabilité du FCTVA dans leurs montages financiers.